Domain asphaltstraße.de kaufen?
Wir ziehen mit dem Projekt
asphaltstraße.de um.
Sind Sie am Kauf der Domain
asphaltstraße.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain asphaltstraße.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
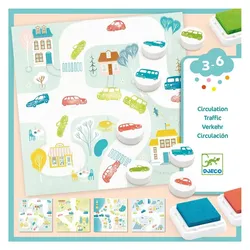
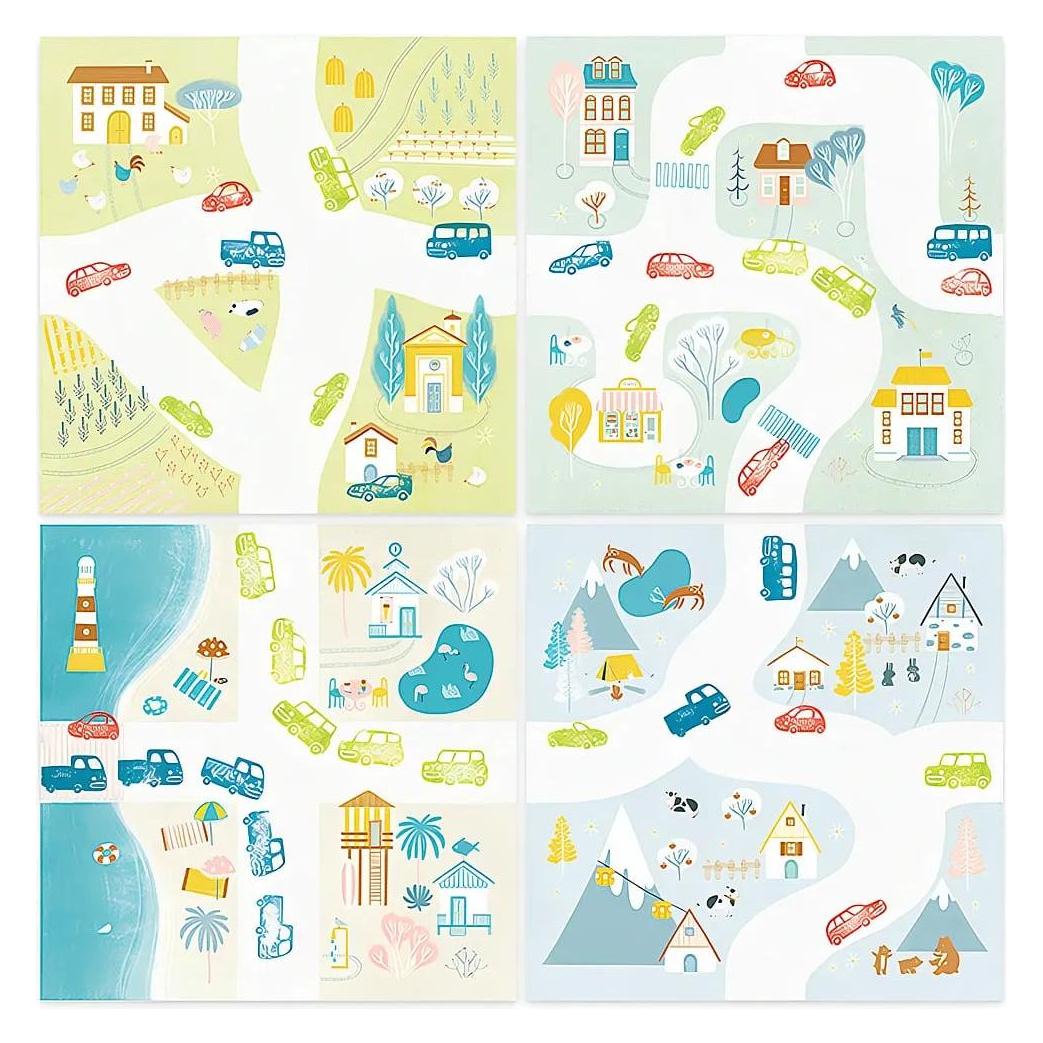
Djeco, Stempel, Stempelset VerkehrEntdecken Sie das vielseitige Stempelset Verkehr. Mit 16 illustrierten Karten, 3 Stempelkissen in Blau, Grün und Orange sowie 7 verschiedenen Stempeln können Sie einzigartige Landschaften und Verkehrsszenen gestalten. Die Stempelfarben sind leicht auswaschbar, sodass die Kleinen ohne Sorgen kreativ sein können.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **


Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
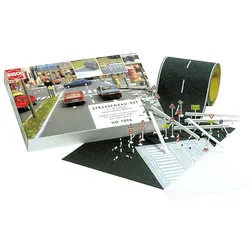
BUSCH 7096 H0 - Straßenbau-SetMit dem BUSCH H0 Straßenbau-Set lassen sich realistische Straßenszenen für jede Modellbau-Landschaft gestalten. Dieses umfangreiche Zubehörpaket bietet die Grundlage für detailgetreue Verkehrswege im Maßstab H0. Dieses Set enthält: 1x Straßenband mit Asphaltstruktur (2 m lang, 80 mm breit) 1x Platzfolie (200 x 160 mm) 1x 50-teiliges Ausgestaltungs-Zubehör (Verkehrszeichen, Leitplanken, Anreibsymbole) Das flexible Straßenband mit seiner authentischen Asphaltoptik kann einfach zugeschnitten und an die gewünschte Streckenführung angepasst werden. Ergänzt wird es durch eine vielseitige Platzfolie, die sich für die Gestaltung von Parkplätzen, Kreuzungen oder anderen befestigten Flächen eignet. Für eine lebensechte und detailreiche Umgebung sorgt das 50-teilige Zubehör. Es umfasst eine Auswahl an gängigen Verkehrszeichen, Leitplanken und Anreibsymbolen, mit denen sich jede Straße individuell und vorbildgetreu ausstatten lässt. Das gesamte Set ist aus Kunststoff gefertigt und eignet sich für Modellbauer ab 10 Jahren.13,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Djeco, Stempel, Stempelset VerkehrEntdecken Sie das vielseitige Stempelset Verkehr. Mit 16 illustrierten Karten, 3 Stempelkissen in Blau, Grün und Orange sowie 7 verschiedenen Stempeln können Sie einzigartige Landschaften und Verkehrsszenen gestalten. Die Stempelfarben sind leicht auswaschbar, sodass die Kleinen ohne Sorgen kreativ sein können.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
-
Hutschenreuther, Jürgen: Asphalt im StraßenbauAsphalt im Straßenbau , Erweiterte und an die Aktualisierung der Regelwerke angepasste Auflage In dem gut eingeführten Praxiswerk "Asphalt im Straßenbau" werden die Grundlagen und Voraussetzungen für die Herstellung von Asphalt erläutert, die verschiedenen Bauweisen dargestellt und die praktische Ausführung eines qualitativ hochwertigen Bauwerks besprochen. Die 3. Neuauflage trägt insbesondere den zwischenzeitlich eingetretenen Aktualisierungen der Regelwerke (ZTV/TL Asphalt, TL Bitumen, TL BE, TL S bit) bzw. der Empfehlungen und Merkblätter Rechnung und adaptiert alle neu eingeführten Standards. Neu in die 3. Auflage aufgenommen wurden die Kapitel: - Gesteinsprüfungen, - Reparaturasphalte, - Fugenmassen, - Asphaltarmierungen, - Asphalt unter extremen Klimabedingungen. Wesentlich ergänzt wurde das Werk außerdem um Themen wie neue Technologien im Bereich der Bitumenlogistik, Griffigkeit, Landwegebau und Hinweise zu Inline Pave und Patching. Durch die Kombination von theoretischen Grundlagen, Beispielen aus der Praxis und Hinweisen zu Bauausführung bleibt dieses bewährte Standardwerk für Planer und bauausführende Firmen ein wichtiges Lehrbuch und Nachschlagewerk eine unentbehrliche Informationsquelle für die tägliche Praxis. Aber auch für Ingenieurbüros, Prüfstellen, Institute und auch an öffentliche Dienststellen, die sich mit Planung und Überwachung der Bauausführung befassen, stellt es eine unentbehrliche Informationsquelle dar. , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Auflage: 3. Auflage, Erscheinungsjahr: 20170322, Produktform: Kartoniert, Autoren: Hutschenreuther, Jürgen~Wörner, Thomas, Auflage: 17003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Keyword: Baustoffe; Straßenbau; ZTV, Fachschema: Bahn (Verkehrsmittel) / Straßenbahn~Straßenbahn~Trambahn~Tramway~Materialwissenschaft~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Materialwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag GmbH, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 1040, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karcher, Carsten: Straßenbau und StraßenerhaltungStraßenbau und Straßenerhaltung , Ein Handbuch für Studium und Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240830, Produktform: Kartoniert, Autoren: Karcher, Carsten~Jansen, Dirk, Auflage: 24011, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 402, Keyword: Baustoffe; Straßenbau; Straßendecke; Straßenerhaltung; Straßenoberbau, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 235, Breite: 161, Höhe: 30, Gewicht: 619, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.